RADIO GOL FM 106.7 MHZ SITIO OFICIAL!
A la hora de contratar un seguro para el auto, muchos creen que el modelo y el año del vehículo son los únicos datos que definen el precio. Sin embargo, cada cotización se basa en un análisis actuarial que combina varios factores.
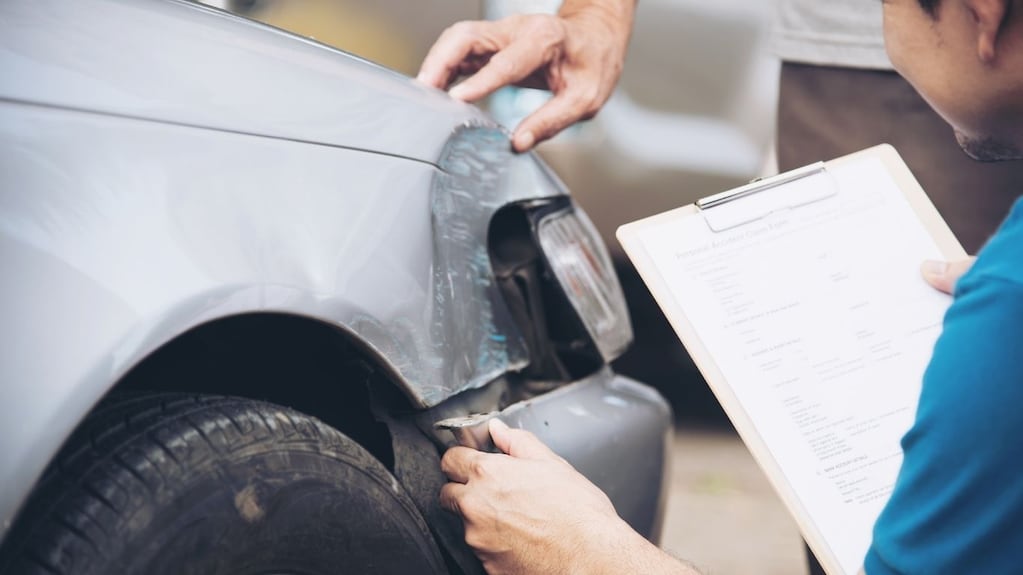
Con las respuestas del cuestionario inicial, las aseguradoras construyen un perfil de riesgo, conocido como scoring, que fija la tarifa final. Aunque los datos pedidos varían según la compañía, todas consideran aspectos personales, técnicos y geográficos.
Entre los factores que influyen están el valor de mercado del auto, la marca, el modelo y la versión, el año de fabricación, los accesorios como el GNC, la edad y el historial del conductor, cuántas personas usan el vehículo, si se guarda en la calle o en un garaje, las deudas con otras aseguradoras, la zona de residencia y el uso que se le da.
El género es uno de los elementos que más pesan. Las mujeres registran menores índices de siniestralidad vial que los varones, una tendencia que se acentúa a partir de los 40 años por un manejo más prudente: velocidades moderadas, mayor respeto por las normas de tránsito y una participación mucho menor en siniestros con víctimas fatales.
En la Argentina, todas las compañías ofrecen cuatro tipos de cobertura. La más básica es la de responsabilidad civil, obligatoria por ley para circular, que cubre los daños a terceros pero no al propio vehículo. La siguiente suma la cobertura por pérdida total del vehículo por robo, incendio o destrucción en un accidente.